সংবাদ শুনুন
প্লে বাটনে ক্লিক করে সংবাদটি শুনুন
ক্ষুদ্র ও মাঝারি উদ্যোগে অর্থায়ন ঘাটতি | মূলধন ও নীতিমালার কার্যকর সংযোগ জরুরি
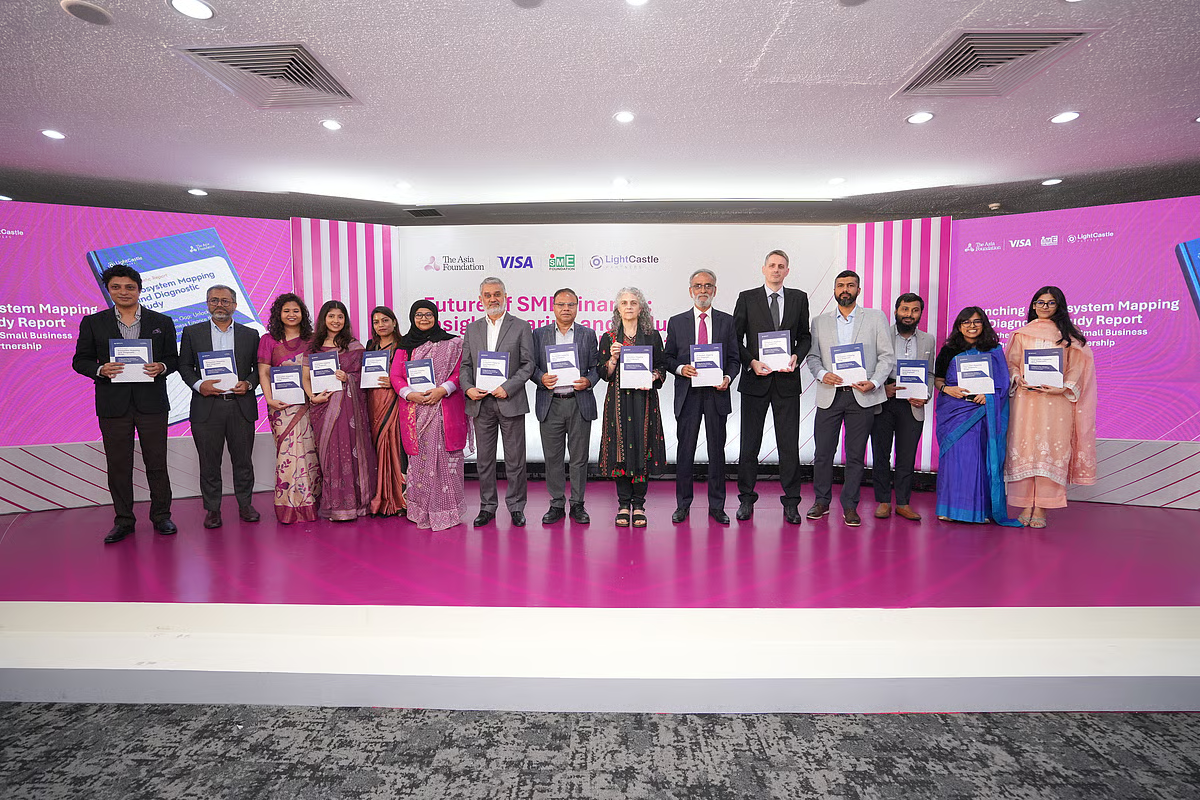
বাংলাদেশে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগে (এমএসএমই) অর্থায়ন ব্যবস্থার দুর্বলতা এবং মূলধন ও নীতিগত উদ্যোগের মধ্যে কার্যকর সংযোগের অভাব নিয়ে গভীর উদ্বেগ প্রকাশ করেছেন বিশেষজ্ঞরা। গত মঙ্গলবার ঢাকায় অনুষ্ঠিত এক সেমিনারে বক্তারা এই বিষয়ে জরুরি পদক্ষেপের প্রয়োজনীয়তা তুলে ধরেন।
‘ইকোসিস্টেম ম্যাপিং অ্যান্ড ডায়াগনস্টিক স্টাডি অন এমএসএমই ফাইন্যান্সিং ইন বাংলাদেশ’ শীর্ষক গবেষণা প্রতিবেদন প্রকাশ উপলক্ষে এই সেমিনারের আয়োজন করে দ্য এশিয়া ফাউন্ডেশনের ‘ব্রিজিং দ্য গ্যাপ: আনলকিং স্মল বিজনেস ফাইন্যান্স থ্রু ফিনটেক পার্টনারশিপস’ উদ্যোগ। সেমিনারে বাংলাদেশ ব্যাংক, এসএমই ফাউন্ডেশন, বিভিন্ন বাণিজ্যিক ব্যাংক, আর্থিক প্রতিষ্ঠান, ফিনটেক কোম্পানি, মোবাইল ফিন্যান্সিয়াল সার্ভিস (এমএফএস) প্রদানকারী সংস্থা এবং উন্নয়ন সহযোগী প্রতিষ্ঠানের প্রতিনিধিরা উপস্থিত ছিলেন।
গবেষণা অংশীদার লাইটক্যাসল পার্টনার্স পরিচালিত এই গবেষণার ফলাফল সেমিনারে উপস্থাপন করা হয়। এসএমই ফাউন্ডেশন ছিল বাস্তবায়নকারী অংশীদার এবং ভিসা ছিল কৌশলগত অংশীদার।
দ্য এশিয়া ফাউন্ডেশনের সিনিয়র অ্যাডভাইজার, ইনোভেশন অ্যান্ড ফিউচার ইকোনমি এবং ব্রিজিং দ্য গ্যাপ কর্মসূচির প্রকল্প প্রধান ফিলিপ গ্রাওভাক প্রকল্পের প্রেক্ষাপট তুলে ধরে বলেন, “আমাদের মূলধনের অভাব নেই, নীতিগত উদ্যোগেরও অভাব নেই; এই দুটির মধ্যে কার্যকর সংযোগের অভাব আছে।” তিনি মূলধন ও নীতিমালার মধ্যে বিদ্যমান দূরত্ব কমিয়ে আনার ওপর জোর দেন। সেমিনারের প্রধান অতিথি, বাংলাদেশের সাবেক মহাহিসাব নিরীক্ষক ও নিয়ন্ত্রক এবং সাবেক অর্থসচিব মুসলিম চৌধুরী ক্ষুদ্র ও মাঝারি উদ্যোগগুলোকে স্বতন্ত্রভাবে মূল্যায়নের গুরুত্বারোপ করেন, যাতে সকল এমএসএমই-এর জন্য অভিন্ন ও ভুল নীতিমালা প্রণয়ন এড়ানো যায়।
গবেষণায় দেখা গেছে, বাংলাদেশে বর্তমানে প্রায় ৭১ লাখ ৬০ হাজার ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ বিদ্যমান, যা দেশের মোট ব্যবসাপ্রতিষ্ঠানের প্রায় ৬১.২ শতাংশ। এসব প্রতিষ্ঠানে আনুমানিক ১ কোটি ৯০ লাখ মানুষের কর্মসংস্থান হয়েছে। তবে, এমএসএমই খাতে প্রায় ২৮০ কোটি মার্কিন ডলারের একটি বড় অর্থায়ন ঘাটতি রয়েছে। গবেষণায় আরও উঠে এসেছে যে, মোট এমএসএমই-এর ৯২.৬ শতাংশই ক্ষুদ্র বা মাইক্রো উদ্যোগ হলেও, তারা মোট বিতরণকৃত এমএসএমই ঋণের মাত্র ১৪ শতাংশ পেয়ে থাকে, যা আনুষ্ঠানিক অর্থায়ন প্রাপ্তিতে তাদের বড় ধরনের সীমাবদ্ধতাকে নির্দেশ করে।
ডিজিটাল অর্থায়নের ক্ষেত্রেও বাংলাদেশে ব্যাপক সম্ভাবনা রয়েছে বলে গবেষণায় প্রতীয়মান হয়েছে। প্রায় ৮৭ শতাংশ ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের অনলাইন বা ডিজিটাল উপস্থিতি রয়েছে এবং ৯৭ শতাংশ মোবাইল ফিন্যান্সিয়াল সার্ভিস প্ল্যাটফর্ম ব্যবহার করে। তবে, মাত্র ১১.৫৫ শতাংশ ডিজিটাল পদ্ধতিতে ঋণ গ্রহণ করতে পেরেছে। বর্তমানে প্রচলিত ডিজিটাল ঋণপণ্যগুলোর অধিকাংশই ৫০ হাজার টাকা বা তার কম এবং স্বল্পমেয়াদের জন্য দেওয়া হয়। অন্যদিকে, প্রায় ৬০ শতাংশ এমএসএমই তিন লাখ টাকার বেশি এবং ৮৫ শতাংশ ছয় মাসের বেশি মেয়াদের ঋণ পেতে আগ্রহী। এমএসএমই খাতের মোট ঋণের প্রায় ৫৭ শতাংশ ব্যবসার চলতি মূলধন হিসেবে নেওয়া হয়।
এই পরিস্থিতি মোকাবিলায় গবেষণায় চারটি প্রধান অগ্রাধিকারমূলক পদক্ষেপের প্রস্তাব করা হয়েছে। এগুলো হলো—ডিজিটাল পদ্ধতিতে ঋণ বিতরণের জন্য পরীক্ষামূলক প্রকল্প গ্রহণ, আন্তঃসংযোগযোগ্য এবং গ্রাহকের সম্মতিভিত্তিক তথ্যব্যবস্থা তৈরি করা, ছোট অঙ্কের ঋণগুলোকে বাণিজ্যিকভাবে আরও কার্যকর করে তোলা, এবং দায়িত্বশীল আর্থিক উদ্ভাবনের জন্য নীতিগত ও প্রাতিষ্ঠানিক কাঠামোকে শক্তিশালী করা।
সংবাদটি আপনার কাছে কেমন লেগেছে?
সম্পর্কিত সংবাদ
আলমডাঙ্গায় গাড়ি চেকিংয়ের নামে পুরাতন মোটরসাইকেল হাটে আসা ক্রেত-বিক্রেতাদের হয়রানির অভিযোগ তুলে সংবাদ সম্মেলন
১ দিন আগে
নারীর অর্থনৈতিক স্বাধীনতা ও নেতৃত্ব বিকাশে সমান সুযোগ নিশ্চিতের আহ্বান ডা. জুবাইদা রহমানের
১ দিন আগে
সরকারি অনুমতি ছাড়াই রিফাইনারি নির্মাণ, অপরিশোধিত তেল আমদানির আবেদনে নতুন বিতর্ক
৩ দিন আগে